
Viditeľnosť značky v AI už nie je experiment. Otázkou je dokazovanie jej dopadu a nedostatok zdrojov
Boj o viditeľnosť značky sa už neodohráva len v klasických výsledkoch vyhľadávania. Čoraz dôležitejšie je aj miesto priamo v odpovediach ChatGPT, Gemini, Perplexity či AI Overviews. Práve tam vzniká nový priestor, v ktorom sa rozhoduje, ktoré značky sa dostanú do pozornosti a ktoré zostanú mimo nej.
Preto sme sa rozhodli zistiť, akú pozornosť firmy a marketingoví profesionáli venujú viditeľnosti značky v AI a ako na túto zmenu reagujú v praxi. Zaujímalo nás, či sa s témou stretávajú, či ju sledujú, či sa v súvislosti s ňou mení marketingová stratégia, akú hodnotu od nej očakávajú a čo brzdí jej ďalší rozvoj.
Prieskumu sa zúčastnilo 106 respondentov pôsobiacich prevažne na slovenskom a českom trhu, ktorí sa aktívne pohybujú v online marketingu. Išlo najmä o majiteľov firiem, interných marketérov, freelancerov a pracovníkov marketingových agentúr. Výsledky preto predstavujú pohľad tejto odbornej komunity, nie reprezentatívny obraz celého trhu.
Na záver patrí poďakovanie všetkým, ktorí si našli čas a do prieskumu sa zapojili, vrátane tých, ktorí prežili naše opakované, najmä moje, prosby o jeho vyplnenie. So zberom odpovedí nám pomohli aj WhitePress, Websupport, ADMA, Digitálna univerzita a Shoptet, ktoré prieskum zdieľali vo svojich komunitách.
Rýchly sumár zistení
- Až 84,9 % respondentov už rieši viditeľnosť svojej značky v AI – od prvých pokusov až po systematický prístup. Väčšina respondentov, ktorí sa jej zatiaľ nevenujú, plánuje s touto aktivitou začať v najbližšom roku.
- V súvislosti s nástupom AI vo vyhľadávaní mení svoju marketingovú stratégiu 70,8 % respondentov. Zároveň 80,2 % respondentov nejakým spôsobom sleduje svoju viditeľnosť v AI.
- Takmer 71 % respondentov naráža aspoň na jednu z prekážok ďalšieho rozvoja viditeľnosti v AI. Najčastejšie ide o náročnosť preukázania obchodného prínosu, nedostatok zdrojov alebo chýbajúce know-how. V súvislosti so stratou viditeľnosti sa respondenti najviac obávajú toho, že konkurencia získa náskok.
- Až 92,5 % respondentov očakáva, že AI priamo zasiahne do rozhodovania zákazníkov, a viac ako polovica plánuje v budúcom roku zvýšiť výdavky na optimalizáciu pre AI (SEO/GEO).
Čo ukázal prieskum o viditeľnosti značky v AI medzi firmami a marketérmi
1. AI viditeľnosť sa už rieši v praxi. Jasný plán však často chýba
AI viditeľnosť už medzi respondentmi nie je okrajovou témou. V nejakej miere sa jej venuje 84,9 % z nich. Zahŕňa to systematickú prácu, pravidelné aktivity bez plánu aj prvé pokusy.
Jasný plán však zatiaľ nie je samozrejmosťou. Systematicky podľa stanoveného plánu postupuje len 37,7 % respondentov. Ďalších 29,2 % sa téme venuje pravidelne, ale bez jasného plánu. Ostatní zatiaľ skúšajú prvé aktivity.

Záujem vidno aj medzi tými, ktorí sa téme zatiaľ aktívne nevenujú alebo svoju situáciu nevedeli posúdiť. V tejto malej skupine respondentov (15 % oproti celej vzorke) väšina uviedla, že sa chcú AI viditeľnosti začať venovať v najbližších 12 mesiacoch. Ďalší to zvažujú alebo situáciu nevedia posúdiť. Nikto neuviedol, že by sa téme venovať nechcel.
AI viditeľnosť je teda pre veľkú časť respondentov už súčasťou práce. Systematický prístup podľa jasného plánu však zatiaľ nie je bežný.
2. Marketingové stratégie sa už menia aj v súvislosti s AI vo vyhľadávaní
Zmenu marketingovej stratégie v súvislosti s AI vo vyhľadávaní uviedlo 70,8 % respondentov. Vo väčšine prípadov išlo o čiastočnú zmenu (52,8 %). Výraznú zmenu uvádzala iba menšia časť respondentov.
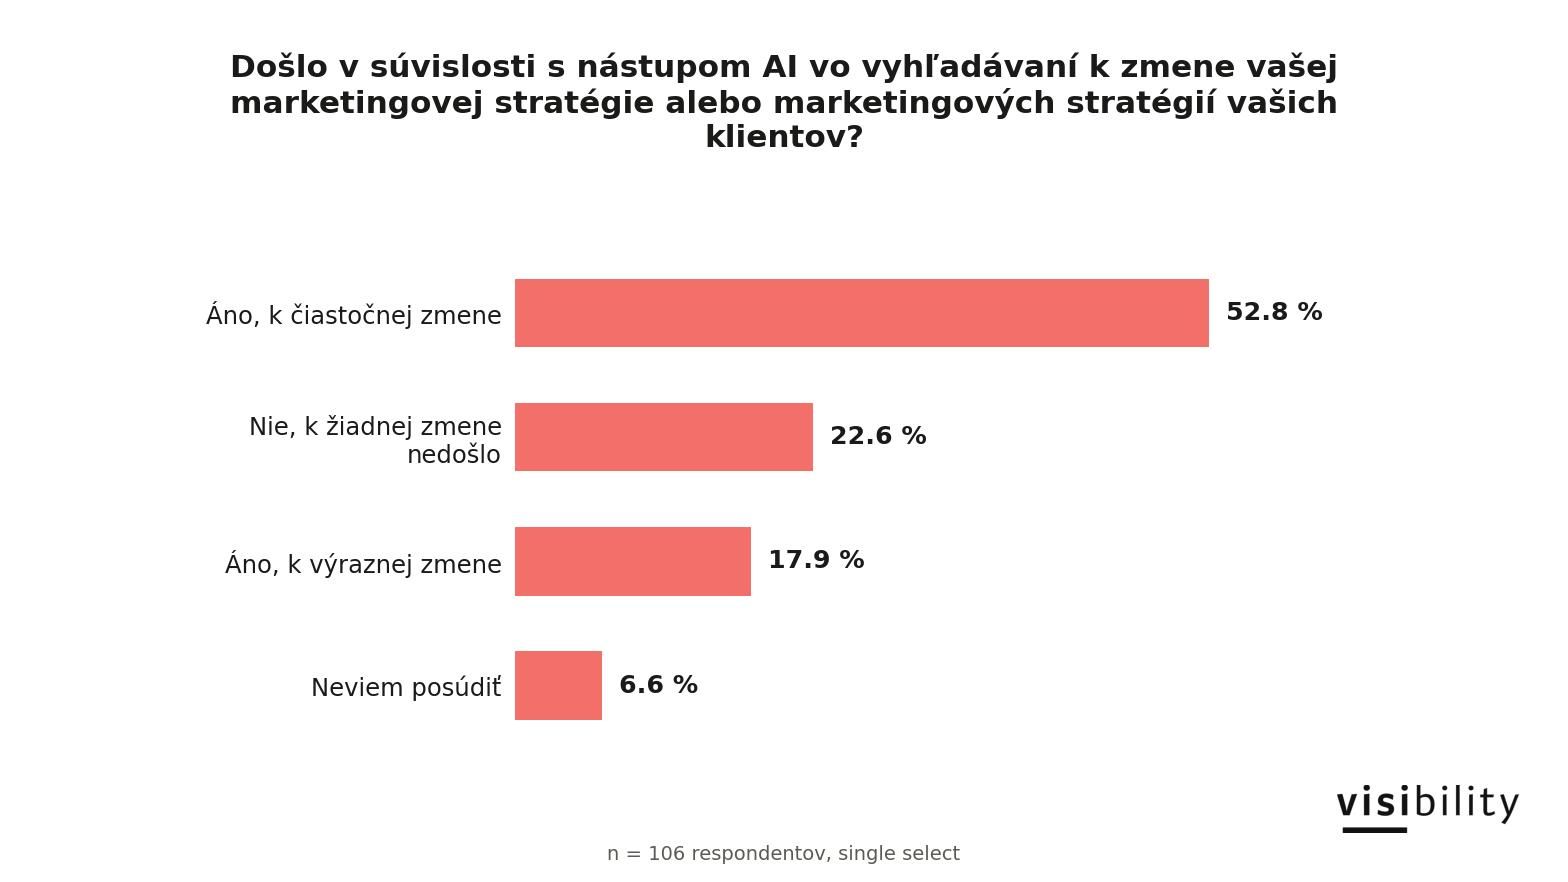
To, ako často respondenti uvádzajú zmenu marketingovej stratégie, súvisí aj s tým, ako sa AI viditeľnosti venujú. Medzi tými so systematickým prístupom alebo s pravidelným prístupom bez jasného plánu uvádza zmenu stratégie viac než 8 z 10. V skupine s menej rozvinutým prístupom je to menej než polovica. Tento vzťah nie je prekvapivý, viac-menej ide čiastočne o dve strany tej istej mince: kto sa témou zaoberá systematickejšie, pravdepodobnejšie už aj niečo v stratégii zmenil.
Výsledky naznačujú, že AI vo vyhľadávaní už pre veľkú časť respondentov nie je len témou na sledovanie. Premieta sa aj do strategických rozhodnutí. Prieskum však neukazuje, čo konkrétne sa v jednotlivých stratégiách zmenilo. Freelanceri a pracovníci agentúr pritom často hodnotia skúsenosť naprieč viacerými klientmi naraz, nielen v rámci jednej firmy.
3. AI sa častejšie spája s poklesom organickej návštevnosti než s jej rastom
Respondenti spájajú AI vo vyhľadávaní aj so zmenami organickej návštevnosti. Negatívna skúsenosť pritom výrazne prevažuje. Viac než polovica respondentov, konkrétne 51,9 %, zaznamenala pokles, ktorý spája s AI. Nárast pripisovaný AI uviedlo 14,2 % respondentov.
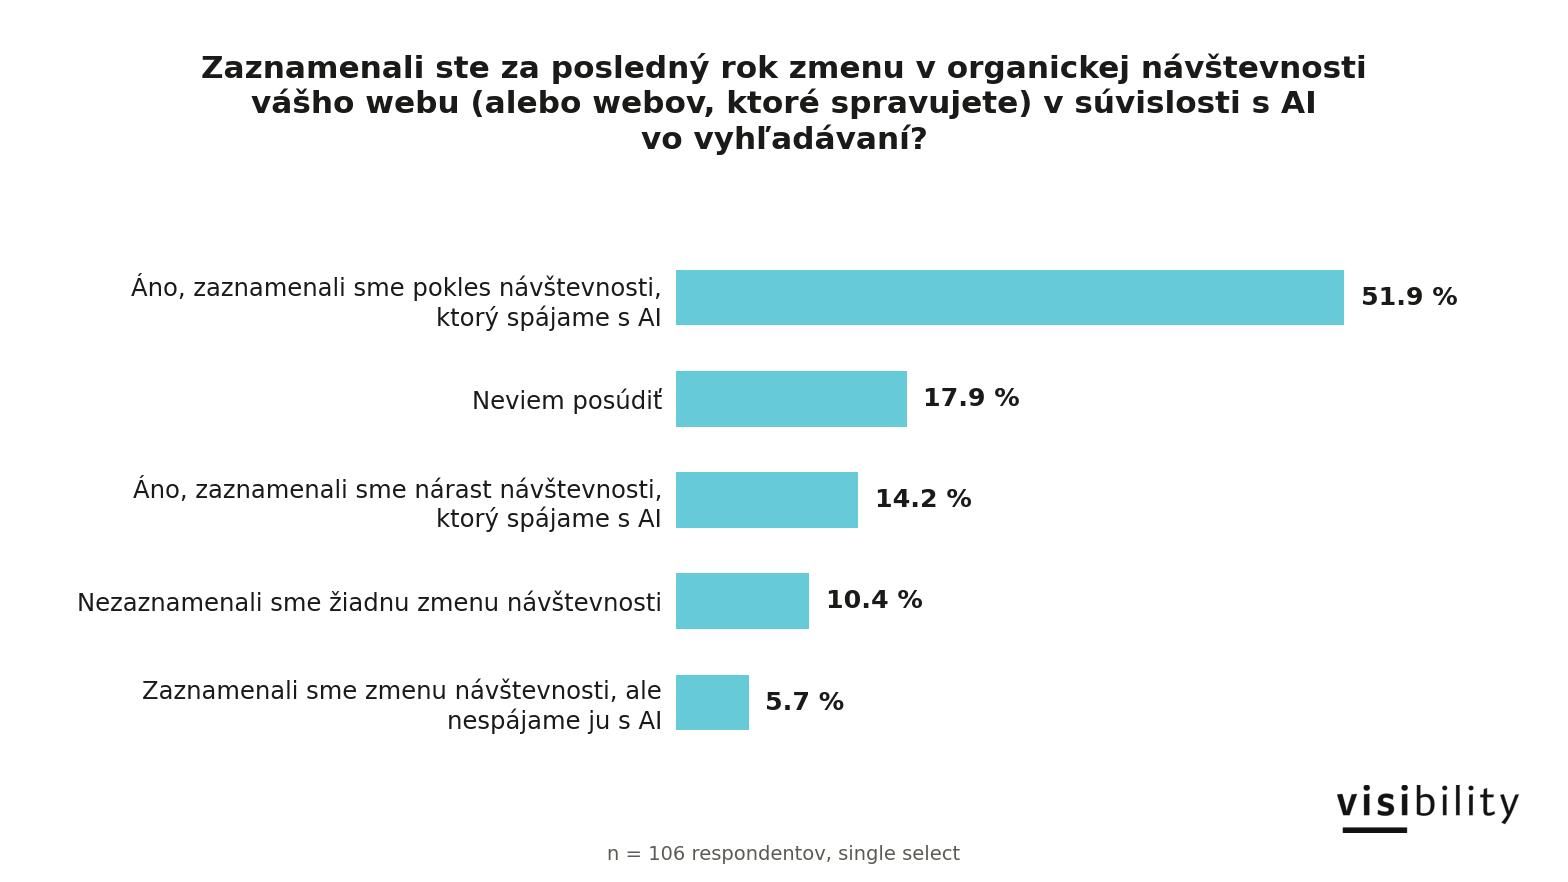
Takmer pätina respondentov nevedela súvislosť s AI posúdiť. Ďalší nezaznamenali žiadnu zmenu alebo ju s AI nespájajú. Medzi tými, ktorí vplyv AI vnímajú, teda výrazne prevažuje negatívna skúsenosť.
Vplyv AI na vyhľadávanie sa všeobecne spája s oslabovaním organickej návštevnosti a rastom takzvaného zero-click správania. Podobný obraz vidíme aj v týchto dátach. Treba však rozlišovať medzi tým, čo respondenti vnímajú, a tým, čo vieme preukázať. Pýtali sme sa, s čím zmenu sami spájajú. Výsledok preto ukazuje vnímanú súvislosť, nie priamu príčinu.
4. Značku v AI už väčšina sleduje a mnohí hlásia zlepšenie
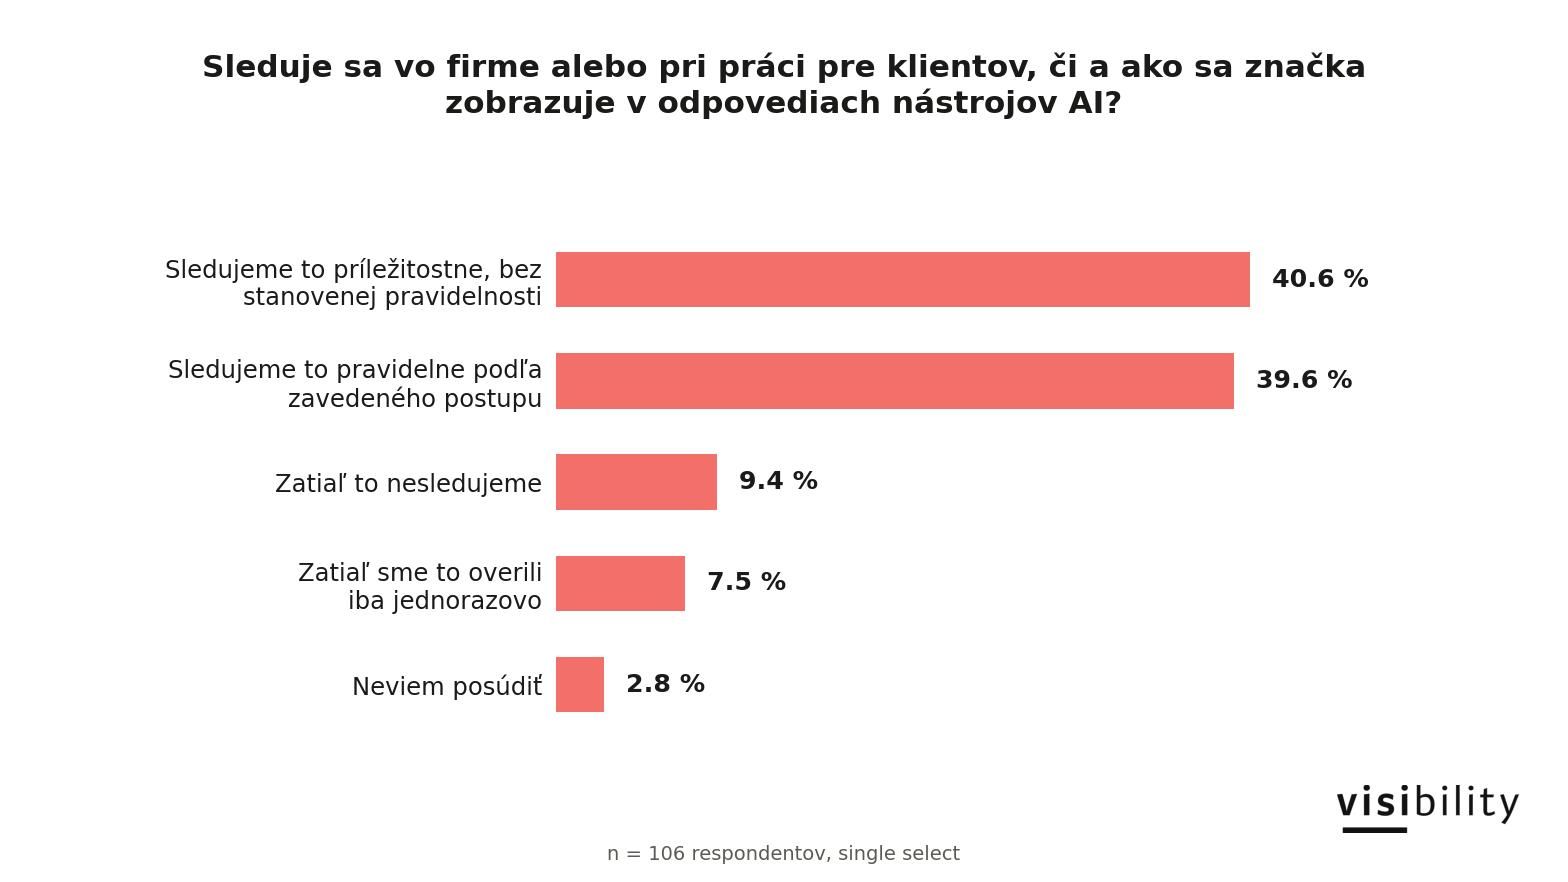
Po otázkach o zmene stratégie a organickej návštevnosti sme sa pozreli aj na to, či respondenti sledujú viditeľnosť značky v odpovediach AI. Pravidelne alebo príležitostne to robí 80,2 % respondentov. Približne polovica z nich ju sleduje pravidelne podľa zavedeného postupu. Druhá polovica ju sleduje skôr príležitostne.
Tých, ktorí viditeľnosť sledujú pravidelne alebo príležitostne, sme sa následne pýtali na výsledky ich doterajších aktivít. Viac než polovica z nich, konkrétne 56,5 %, uviedla zlepšenie viditeľnosti značky. Necelá tretina zatiaľ žiadnu zmenu nezaznamenala.
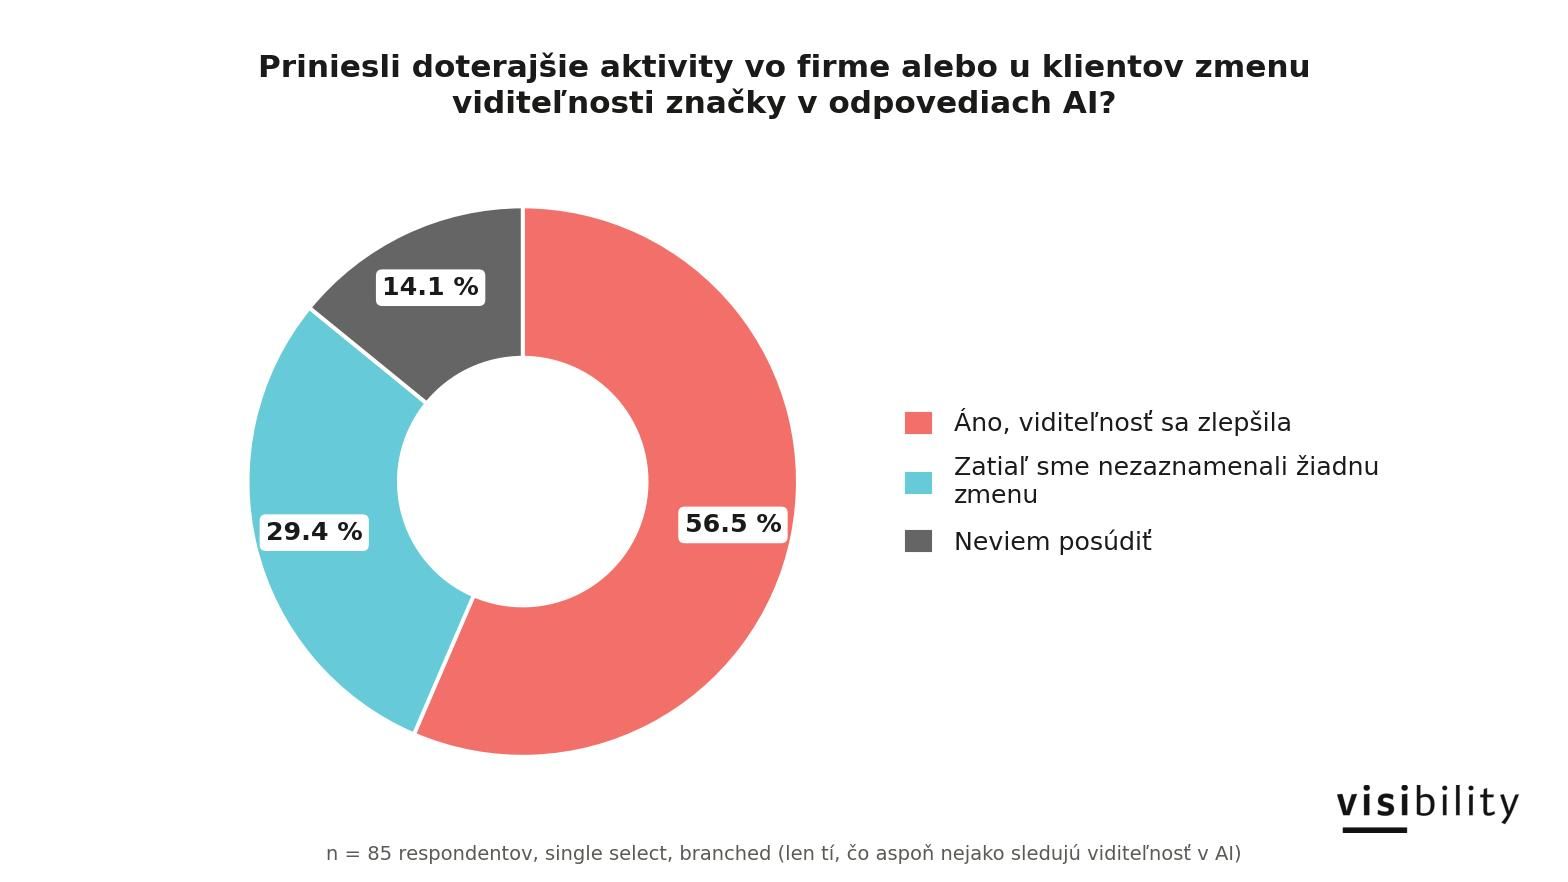
Výsledky tak ukazujú, že sledovanie AI viditeľnosti je medzi respondentmi pomerne bežné. Medzi tými, ktorí AI viditeľnosť sledujú, zároveň prevažuje hlásené zlepšenie. Stále však ide o zmenu, ktorú respondenti sami vnímajú a uvádzajú. Prieskum ju nezávisle neoveroval.
5. AI viditeľnosť brzdí najmä preukázanie dopadu, nedostatok zdrojov a aj know-how
Ďalší rozvoj AI viditeľnosti naráža na viacero praktických bariér. Najčastejšie je to preukázanie obchodného dopadu, ktoré uviedlo 37,7 % respondentov. Prínos pre značku teda vnímajú, ale nevedia ho dostatočne prepojiť s výsledkami biznisu.
Veľmi podobne dopadol nedostatok zdrojov. Nedostatok ľudí, času alebo rozpočtu označilo 35,8 % respondentov. Približne štvrtina zároveň uviedla nedostatok skúseností s optimalizáciou a meraním AI viditeľnosti.

Respondenti mohli vybrať aj viac možností naraz, súčet percent preto presahuje 100 %.
Na aspoň jednu z týchto troch praktických prekážok narážajú približne tri zo štyroch respondentov. Väčšina z nich pritom uviedla iba jednu. Problémy sa teda môžu kombinovať, no častejšie vystupuje do popredia jedna konkrétna bariéra.
Výsledky ukazujú, že ďalší posun už nie je len otázkou záujmu o AI viditeľnosť. Treba mať kapacitu, vedieť s témou pracovať a zároveň dokázať prepojiť výsledky s biznisom. Väčšinu respondentov v niektorej z týchto oblastí niečo brzdí. Nemusí však ísť o neriešiteľné prekážky. Časť respondentov zároveň uviedla, že nič zásadné ich v rozvoji týchto aktivít neobmedzuje.
6. Najžiadanejšia forma AI viditeľnosti spája zmienku o značke s odkazom na web
Pri AI viditeľnosti je dôležité aj to, akú formu zobrazenia respondenti preferujú. Najčastejšie nechcú voliť medzi spomenutím značky a odkazom na web. Viac než polovica, konkrétne 53,8 %, uviedla, že im záleží na oboch možnostiach rovnako.
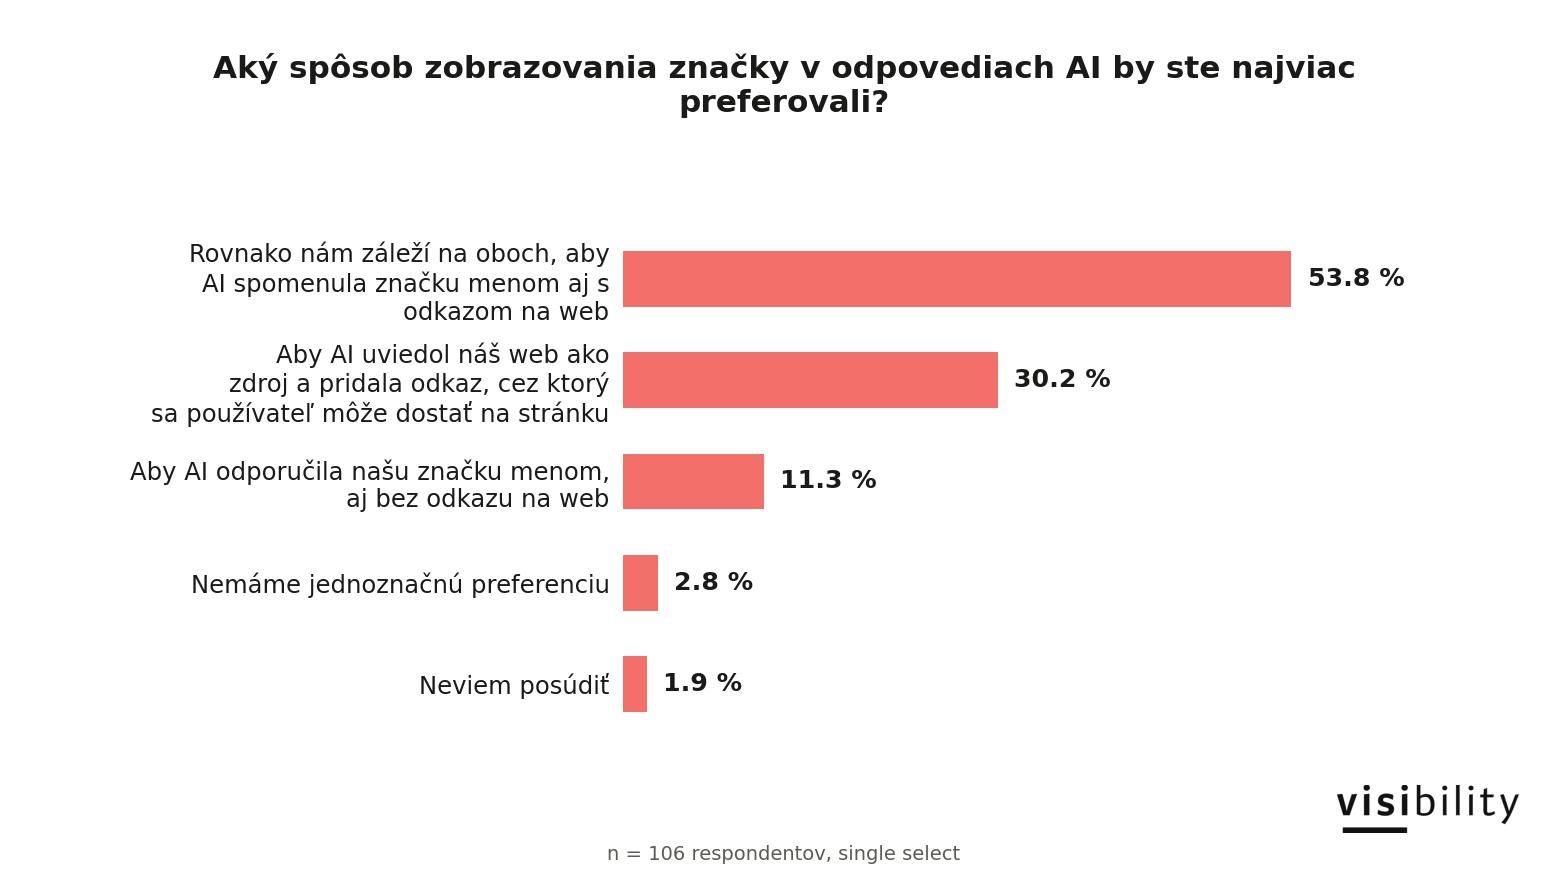
Ak preferovali iba jednu z možností, výrazne častejšie išlo o odkaz na web než o samotné spomenutie značky. Odkaz preferovala približne tretina respondentov. Samotné uvedenie značky menom preferovala približne desatina respondentov.
Výsledok naznačuje, že respondenti nevnímajú AI viditeľnosť iba ako otázku povedomia o značke. Dôležité je pre nich aj to, aby používateľ mal možnosť prejsť na web. Ideálna forma AI viditeľnosti tak podľa väčšiny spája dve veci. Značka má byť v odpovedi prítomná a zároveň má odpoveď umožniť prechod na jej web.
7. Pri neviditeľnosti značky v AI najviac znepokojuje náskok konkurencie
Respondentov sme sa tentoraz pýtali na hypotetickú situáciu. Čoho by sa obávali najviac, ak by ich značka nebola viditeľná v odpovediach AI? Jasne dominoval náskok konkurencie. Túto možnosť označilo 45,3 % respondentov.
S odstupom nasledoval pokles dopytov alebo predajov, ktorý označila približne pätina respondentov. Menej často uvádzali pokles povedomia o značke a ešte menej samotný pokles návštevnosti webu.

Výsledok nemusí znamenať, že respondenti nepovažujú návštevnosť, dopyty alebo predaj za dôležité. Skôr ukazuje, čo je pri možnej strate AI viditeľnosti ľahšie uchopiteľné. Jej dopad na návštevnosť či obchodné výsledky sa podľa predchádzajúcich odpovedí často nedarí jasne preukázať. Pozíciu značky voči konkurencii však možno v odpovediach AI sledovať priamo.
Keď si preto majú vybrať jedno najväčšie riziko, do popredia sa dostáva náskok konkurencie. Ten môže fungovať ako viditeľný signál širšej straty, ktorú zatiaľ nevedia presne vyčísliť cez návštevnosť, dopyty alebo predaj. Prieskum však priamo nepotvrdzuje, že práve ťažšie meranie je dôvodom tohto výberu. Ide navyše o odhad samotných marketérov a majiteľov firiem, nie o meranie reálneho správania zákazníkov.
8. Takmer všetci očakávajú, že AI bude súčasťou rozhodovania alebo nákupov
Až 92,5 % respondentov očakáva, že AI v nasledujúcich rokoch zasiahne do rozhodovania alebo nákupu zákazníkov.
Odpovede sa takmer rovnomerne rozdelili medzi dva scenáre. Približne polovica respondentov očakáva, že časť nákupov alebo objednávok prebehne priamo cez AI bez návštevy webu. Takmer rovnaká skupina predpokladá, že rozhodovanie sa začne v AI, ale kontakt alebo nákup sa dokončí na webe.
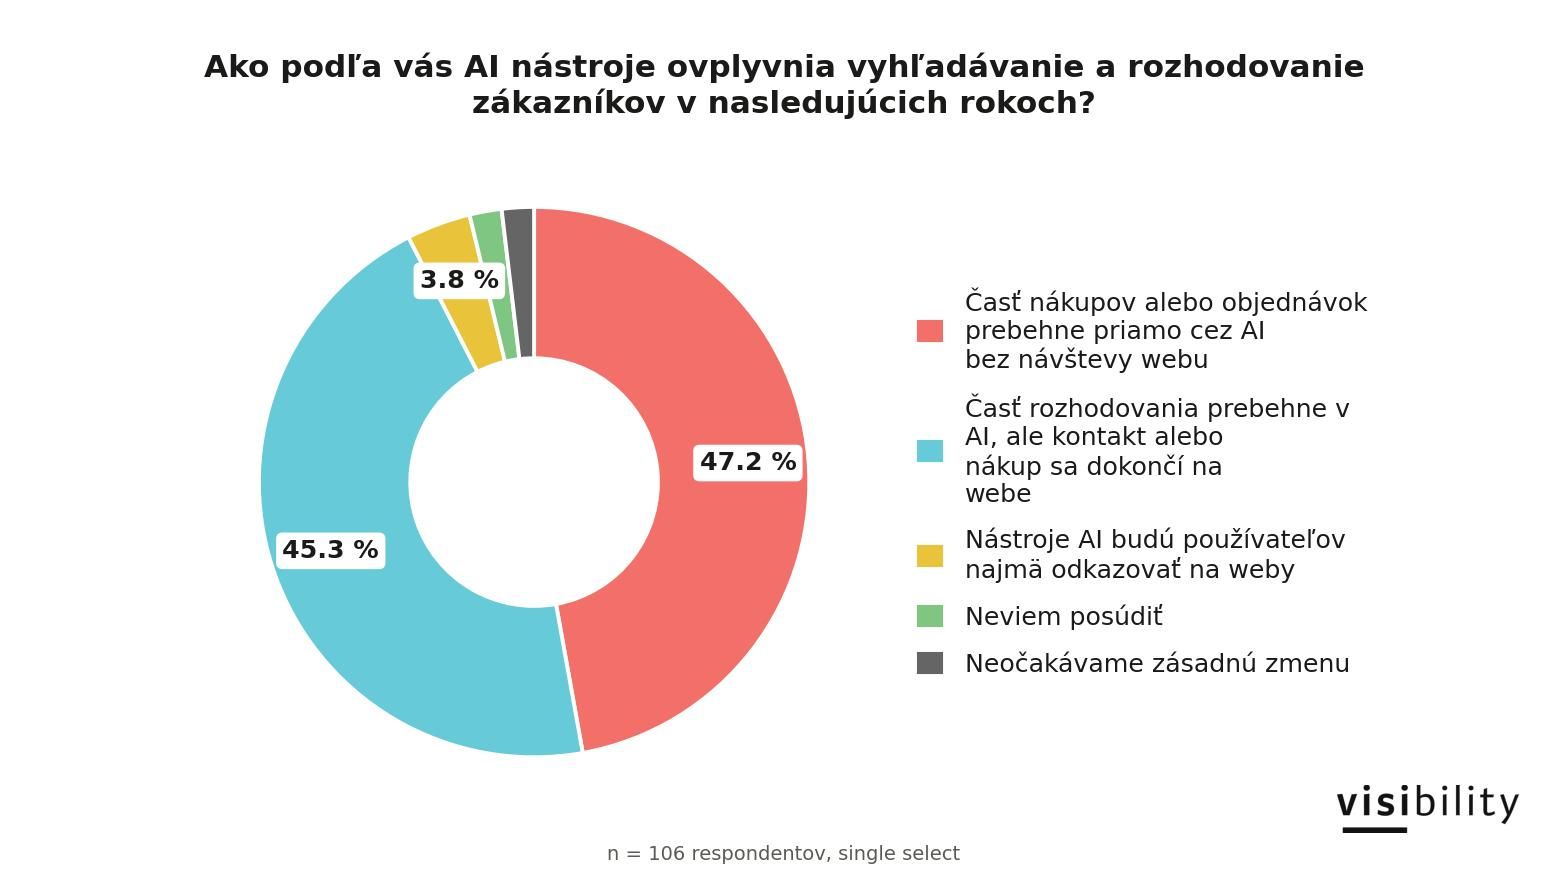
Len malá časť očakáva, že AI bude používateľov najmä odkazovať na weby alebo že sa nič zásadné nezmení. Väčšina teda počíta s tým, že AI bude súčasťou samotného rozhodovania zákazníka.
To dáva dnešnému záujmu o AI viditeľnosť širší kontext. Ak sa časť rozhodovania presunie do AI, značka môže ovplyvniť výber zákazníka ešte predtým, než navštívi jej web. To môže byť dôležité aj v situácii, keď sa obchodný prínos AI viditeľnosti zatiaľ ťažko preukazuje. Stále však ide o očakávanie respondentov.
9. Výdavky na optimalizáciu pre AI majú skôr rásť než klesať
V najbližších 12 mesiacoch očakáva zvýšenie výdavkov na optimalizáciu pre AI (SEO/GEO) 52,8 % respondentov. Väčšina z nich počíta skôr s miernym rastom. Výrazné zvýšenie očakáva menšia časť.

Približne tretina respondentov očakáva, že výdavky zostanú približne rovnaké. Zníženie alebo nulový rozpočet uvádza len malá časť. Medzi odpoveďami tak výrazne prevažuje stabilita alebo rast.
Vyššie výdavky častejšie očakávajú respondenti, ktorí ešte nemajú systematický ani pravidelný prístup k AI viditeľnosti. Podobne je to medzi tými, ktorým dnes chýbajú ľudia, čas alebo rozpočet. Časť plánovaných investícií tak môže smerovať práve do doplnenia kapacít a rozvoja aktivít, ktoré zatiaľ nie sú pevne zakotvené v praxi.
Iný obraz vidno pri respondentoch, ktorí majú problém preukázať obchodný dopad. Tí sú pri ďalšom zvyšovaní výdavkov opatrnejší. Očakávania rastu výdavkov sa teda medzi jednotlivými skupinami líšia. Súvisí to aj s tým, čo dnes respondentom bráni v ďalšom rozvoji AI viditeľnosti. Tieto rozdiely sú orientačné náznaky, nie overené príčinné vzťahy medzi jednotlivými faktormi.
Čo si z prieskumu môžu odniesť firmy a marketéri
Prieskum ukazuje, že AI viditeľnosť sa posúva do reálnej marketingovej témy. Prax však často predbieha jasný strategický rámec. Firmy a marketéri už konajú, no zároveň si ešte potrebujú ujasniť, aké miesto má mať AI viditeľnosť v ich rozhodovaní a prioritách.
Zákazník môže web potrebovať menej než my
Respondenti očakávajú, že AI bude mať čoraz väčší vplyv na rozhodovanie zákazníkov a časť nákupnej cesty môže prebehnúť bez návštevy webu. Zároveň však firmy a marketéri stále chcú, aby im AI privádzala návštevnosť.
Tu vzniká nový problém. Ak zákazník príde na web, jeho správanie vieme sledovať a výsledok jednoduchšie pripísať marketingu. Ak však časť rozhodovania prebehne už v AI, časť sily značky môže zostať mimo našich dát.
Nestačí povedať, že sa zákaznícka cesta mení a potom AI hodnotiť podľa starých pravidiel. Ak sa časť rozhodovania presúva mimo webu, samotná návštevnosť už nemusí zachytiť celú silu značky. Pozor preto na rýchle závery typu: „AI nám minulý mesiac v analytike priniesla len 1 % návštevnosti, takže zatiaľ nie je dôležitá.“. Práve takýto pohľad môže jej skutočný význam podhodnotiť.
Meranie môže predbehnúť stratégiu
Viditeľnosť značky v AI sa dá začať sledovať pomerne rýchlo. Objavia sa zmienky, citácie, skóre viditeľnosti či share of voice a firma má zrazu k dispozícii nové čísla. Problém je, že merať môžeme začať skôr, než si ujasníme, čo chceme v AI vlastne dosiahnuť.
Výsledkom môže byť situácia, keď presne vieme, či viditeľnosť rastie, alebo klesá, ale nevieme povedať, či sa zlepšujeme tam, kde to má obchodný význam. Samotný rast metrík totiž ešte nie je stratégiou.
Pre firmy a marketérov preto nie je prvou otázkou len „Už meriame značku v AI?“, ale najmä „Kde chceme byť viditeľní, pri akých témach a rozhodnutiach a čo má táto viditeľnosť priniesť?“. Až keď je toto jasné, metriky dostávajú konkrétny význam.
Konkurenciu vidíme skôr než stratený biznis
Náskok konkurencie patril medzi najčastejšie obavy respondentov. Je to pochopiteľné: konkurenta, ktorý sa v AI objavuje namiesto nás, vieme vidieť. Zákazníka alebo obchodnú príležitosť, o ktorú sme pre slabú viditeľnosť prišli, často neuvidíme vôbec.
Konkurencia sa preto môže stať prvým viditeľným signálom, že značka stráca pozíciu. To však neznamená, že cieľom má byť predbehnúť konkurenciu pri každej téme a každom dopyte.
Nestačí sledovať, či nás konkurencia predbehla. Dôležité je vedieť, kde jej náskok predstavuje reálne obchodné riziko.
Chýba nám kapacita aj dôkaz
Prieskum ukazuje dva výrazné problémy. Niektorým chýbajú ľudia, čas alebo rozpočet. Iní už do viditeľnosti v AI investujú, ale stále nemajú dostatočne presvedčivý dôkaz o jej obchodnom prínose.
Je to praktický problém. Po SEO pribúda GEO a ďalšie nové oblasti, pričom každá potrebuje čas, rozpočet a niekoho, kto za ňu bude zodpovedný. Firma však nemôže investovať do každej novej disciplíny len preto, že sa o nej práve veľa hovorí.
Zároveň sa bez investície ťažšie získavajú výsledky a bez výsledkov sa ťažšie obhajuje ďalší rozpočet. Dáta pritom nenaznačujú, že by išlo vždy o jeden a ten istý problém. Častejšie ide o dve rozdielne bariéry u rôznych respondentov.
Z toho vyplýva jednoduchá pointa: nemusíme robiť viac všade. Musíme si lepšie vybrať, kde má zmysel robiť viac. Pri obmedzených zdrojoch si bude rozhodujúce určiť, ktoré produkty, témy a zákaznícke situácie si ďalšiu investíciu naozaj zaslúžia.
Byť viditeľný ešte neznamená byť dôležitý
AI môže značku spomenúť, použiť jej web ako zdroj alebo ju odporučiť ako riešenie. Všetko sú to formy viditeľnosti, ale ich hodnota nie je rovnaká.
Zmienka nie je odporúčanie. Citácia nie je automaticky obchodná hodnota. A vyššia viditeľnosť ešte nemusí znamenať väčší vplyv na rozhodovanie. Značka môže byť zdrojom odpovede a pritom vôbec nemusí byť medzi odporúčanými možnosťami. Rovnako môže získavať viac zmienok, ale nie pri témach alebo produktoch, ktoré sú pre jej biznis dôležité.
Nebude podstatné len to, ako často sa značka objavuje v AI, ale aj akú úlohu v odpovediach zohráva. Práve tento rozdiel bude dôležitý aj pri rozhodovaní o ďalšom rozpočte.
Potrebujeme preto vedieť odpovedať najmä na tri otázky:
- Sme viditeľní pri témach, ktoré sú pre náš biznis dôležité?
- Má naša značka v odpovediach silnejšiu pozíciu než predtým?
- Máme dosť dôvodov na to, aby malo zmysel investovať ďalej?
Na začiatku nemusí byť cieľom presne vyčísliť hodnotu každej zmienky či citácie v AI. Dôležitejšie je postupne znižovať neistotu, lepšie rozumieť pozícii značky v AI odpovediach a na základe toho robiť informovanejšie marketingové a investičné rozhodnutia.
Metodika
Prieskum sme realizovali od 11. augusta do 4. septembra 2026 medzi ľuďmi pôsobiacimi na slovenskom a českom trhu, ktorí riešia online marketing vo vlastnej firme alebo na klientských projektoch. Prebiehal prostredníctvom online dotazníka, ktorý sme šírili cez vlastné kanály, profesijné marketingové komunity a kanály partnerov, ako WhitePress, Websupport, ADMA, Digitálna univerzita a Shoptet. Účasť v prieskume bola dobrovoľná a odpovede anonymné.
Celkovo sme získali 106 dokončených odpovedí. Vzorku tvorili interní zamestnanci firiem (n = 28), freelanceri (n = 27), pracovníci marketingových agentúr (n = 26), majitelia firiem (n = 24) a respondenti z iných skupín (n = 1). Vzorka nie je reprezentatívna pre slovenský ani český trh. Krajinu pôsobenia sme v dotazníku priamo nezisťovali, preto zloženie vzorky odhadujeme na základe distribučných kanálov.
Niektoré otázky sa zobrazovali iba relevantným skupinám respondentov, preto majú menšiu základňu. Otázku o plánovanom zapojení dostali respondenti, ktorí sa viditeľnosti značky v AI zatiaľ nevenujú alebo svoju situáciu nevedeli posúdiť (n = 16). Otázku o výsledkoch doterajších aktivít dostali tí, ktorí viditeľnosť v AI sledujú pravidelne alebo príležitostne (n = 85).
Pri interpretácii výsledkov treba zohľadniť veľkosť vzorky aj spôsob zberu prostredníctvom profesijných a partnerských kanálov. Do prieskumu sa, prirodzene, mohli častejšie zapojiť ľudia, ktorí sa už zaujímajú o AI a online marketing. Výsledky preto nemožno vzťahovať na celý trh a pri menších podskupinách ich treba vnímať skôr orientačne.
Časť otázok zachytáva vnímanie respondentov, nie priamo meraný dopad. Pri freelanceroch a pracovníkoch agentúr môžu odpovede sumarizovať skúsenosti s viacerými klientmi a nie situáciu jednej konkrétnej firmy. Pri otázkach o budúcom správaní zákazníkov ide zároveň o odborný odhad, nie o priame meranie ich správania.